«Hoy la gente confía en lo que funciona: que la transferencia llegue, que la app no se caiga, que si algo sale mal lo pueda rastrear y alguien se lo resuelva»
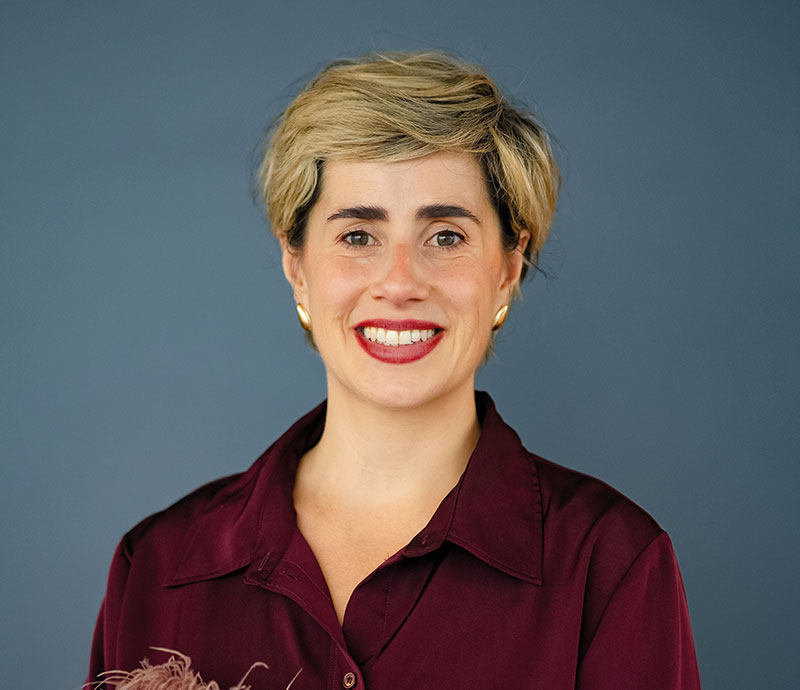
Ximena Aleman
Presidenta de la Cámara Uruguay Fintech y co-CEO de Prometeo
¿Qué hace que hoy una persona confíe en una institución financiera y qué cambió respecto de hace 10 o 20 años?
Hace años confiabas en lo que veías: un edificio sólido, una marca con historia, alguien del otro lado del mostrador. La confianza venía de que la institución era grande y estable. Hoy la gente confía en lo que funciona: que la transferencia llegue, que la app no se caiga, que si algo sale mal lo pueda rastrear y alguien se lo resuelva.
El otro cambio es que la gente siente, con razón, que su información le pertenece. Los datos financieros son del usuario, aunque los guarde el banco. Hasta ahora, ese derecho existía en los papeles, pero no se podía ejercer. Eso desgasta la confianza: si no podés ver ni mover tu propia información, lo que tenés con tu banco no es confianza, es falta de alternativas.
La tecnología elimina intermediaciones y hace que muchas operaciones sean invisibles para el usuario. ¿Eso fortalece la confianza porque simplifica la experiencia o introduce nuevas razones para desconfiar?
Pasan las dos cosas y depende de cómo se construya la infraestructura. Que una operación sea rápida o invisible para el usuario no la hace opaca. Lo que genera desconfianza es no saber quién está del otro lado, no poder revocar un permiso o no tener a quién reclamarle.
En el fondo, las finanzas abiertas tratan de cómo los sistemas comparten información entre sí. Si eso se hace con reglas claras de consentimiento, trazabilidad y responsabilidad, simplificar la experiencia fortalece la confianza. Si se hace mal, cada capa invisible es un riesgo. Por eso no alcanza con tener la tecnología: hace falta tener la infraestructura y las reglas.
«Las finanzas abiertas tratan de cómo los sistemas comparten información entre sí”.
La Ley de Competitividad y Reducción del Costo de Vida, actualmente en el Parlamento, incluye un capítulo sobre Finanzas Abiertas. ¿Hasta qué punto la confianza de los usuarios es una condición para que este modelo funcione?
Es la condición de base. El modelo funciona porque el usuario decide compartir su información para conseguir algo mejor, como un crédito más accesible, mejores condiciones de ahorro o de inversión, sin tener que cambiar de banco. Si no confía, no comparte, y sin datos compartidos no hay sistema, por más ley que haya.
Lo valioso del proyecto es que reconoce un derecho que los usuarios ya tenían, pero no podían ejercer, y lo rodea de garantías: un consentimiento explícito y revocable, actores registrados y supervisados por el Banco Central e interfaces seguras en lugar de que alguien entre con tus credenciales. Que en el Parlamento se estén escuchando preocupaciones sobre el manejo de datos me parece sano. Esa discusión es justamente la que construye confianza, y la reglamentación es el lugar para resolverla bien.
¿Qué condiciones tienen que darse para construir confianza en un sistema de Finanzas Abiertas sin dejar de competir? ¿Qué rol juega el regulador en ese proceso?
Hay que separar en qué se colabora y en qué se compite. La infraestructura tiene que ser común. Así como Uruguay invirtió históricamente en infraestructura energética, necesita invertir en infraestructura financiera: estándares, seguridad, interoperabilidad. Sobre esa base cada actor compite con mejores productos y mejores precios. Hoy la información está en silos bancarios, y así es muy difícil que haya competencia real.
Para que funcione hacen falta tres cosas: reglas técnicas y de seguridad iguales para todos, condiciones económicas transparentes y no discriminatorias, y un cronograma que se cumpla. Ahí el regulador es central, porque es el que pone la cancha y garantiza que nadie juegue con ventaja. Y el sandbox regulatorio suma mucho: permite que las fintech nazcan bajo supervisión adecuada en lugar de operar en la incertidumbre. Que haya alineamiento entre el gobierno, el Banco Central y el sector es una muy buena señal. Ahora hay que sostenerlo en la implementación.
«Para que funcione hacen falta tres cosas: reglas técnicas y de seguridad iguales para todos, condiciones económicas transparentes y no discriminatorias, y un cronograma que se cumpla».
¿Qué cambia realmente para una persona o una empresa en Finanzas Abiertas? ¿Puede la confianza convertirse en una ventaja competitiva para el sistema financiero uruguayo?
Para una persona, cambia que su historia financiera pasa a trabajar a su favor: puede usarla para acceder a mejor crédito, comparar en serio y negociar. Para una empresa, sobre todo para una pyme o un sector productivo que hoy queda afuera del crédito, cambia el acceso al financiamiento. Y cambian los costos: en buena parte del mundo, las transferencias interbancarias ya no se cobran, y acá seguimos pagándolas. Hay costos que no deberían existir. Para mí esta es la segunda ola de inclusión financiera en Uruguay.
Y sí, la confianza puede ser una ventaja competitiva. Brasil, Colombia, Chile y Perú ya están avanzando en este camino. Uruguay llega con algo que no todos tienen: estabilidad institucional y un sistema financiero sólido. Si sumamos una infraestructura abierta, segura e interoperable, podemos ser el lugar de la región donde se construyen y se prueban los productos financieros que vienen.